Mua đất hết bao nhiêu tiền? Cách lập ngân sách đầy đủ. Cách dự trù chi phí mua đất: giá thỏa thuận, thuế phí, đo đạc, công chứng, chi phí vốn, sửa chữa và quỹ dự phòng trước khi quyết định.
Bài viết cung cấp quy trình tham khảo, không thay thế việc xác minh hồ sơ cụ thể tại cơ quan có thẩm quyền hoặc tư vấn chuyên môn.
Đừng lấy giá rao bán làm toàn bộ ngân sách
Một thửa đất được rao với giá phù hợp chưa chắc đã phù hợp khả năng tài chính. Chi phí giao dịch và chi phí sau khi nhận đất có thể ảnh hưởng đến khoản tiền dự phòng cho gia đình hoặc hoạt động kinh doanh.
Nhóm 1: Giá mua và lịch thanh toán
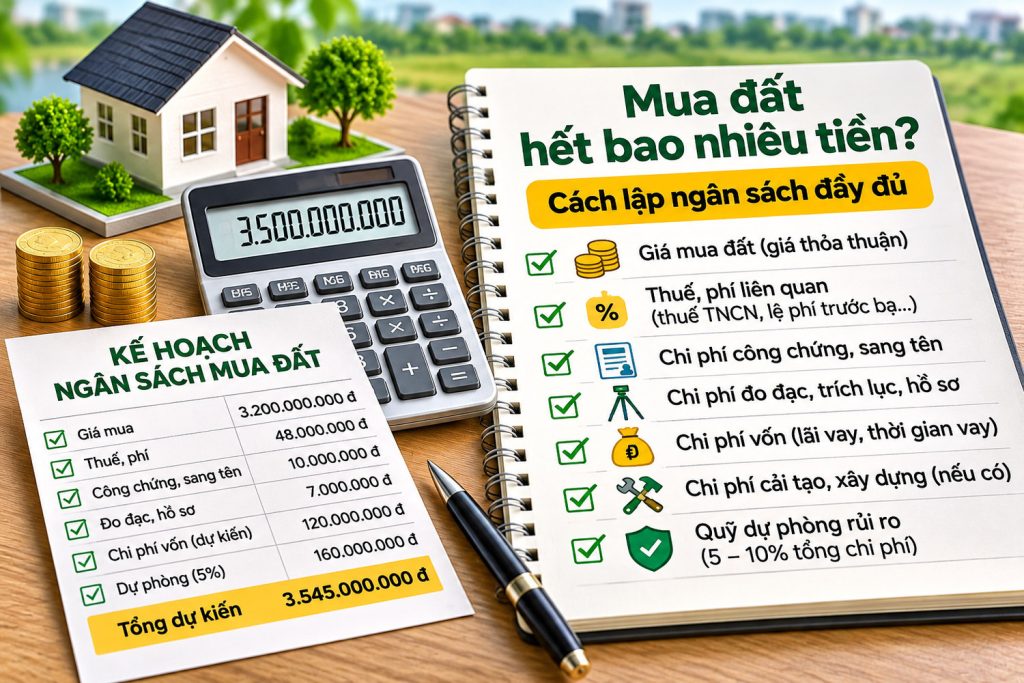
Xác định tổng giá được hai bên thỏa thuận, số tiền đặt cọc, khoản thanh toán tại công chứng và khoản giữ lại theo điều kiện bàn giao nếu có. Mỗi mốc cần gắn với chứng từ và điều kiện rõ ràng.
Nhóm 2: Thuế, phí và thủ tục
Dự trù thuế có thể phát sinh, lệ phí trước bạ, phí công chứng, đăng ký biến động, đo đạc và các khoản dịch vụ khác khi áp dụng. Việc ai chịu khoản nào phụ thuộc thỏa thuận và quy định pháp luật; nên hỏi mức tính cụ thể tại đơn vị thực hiện trước khi quyết toán.
Nhóm 3: Chi phí sử dụng và cải tạo
Nếu dự định xây nhà hoặc khai thác, cần xem điện nước, lối vào, thoát nước, san nền, xử lý nền đất và chi phí thiết kế/xin phép khi có yêu cầu. Một khu đất mua rẻ nhưng cần đầu tư hạ tầng lớn có thể làm tổng vốn vượt phương án ban đầu.
Nhóm 4: Chi phí vay và rủi ro dòng tiền
Nếu vay ngân hàng, lập lịch trả nợ gốc và lãi theo các tình huống lãi suất thay đổi. Xem cả phí trả nợ trước hạn, điều kiện giải ngân và thời gian cần vốn. Không lấy mức lãi suất ưu đãi ban đầu làm giả định duy nhất cho toàn bộ kỳ vay.
Nhóm 5: Quỹ dự phòng
Giữ một khoản dự phòng cho biến động chi phí, trì hoãn thủ tục và các tình huống gia đình cần tiền. Tỷ lệ dự phòng không có một con số phù hợp cho tất cả: người mua để ở, người đầu tư và người đang vay có nhu cầu thanh khoản khác nhau.
Mẫu bảng tính ngân sách 6 dòng
Lập bảng gồm: (1) giá mua; (2) thuế và lệ phí dự kiến; (3) công chứng, đo đạc và thủ tục; (4) sửa chữa, hạ tầng; (5) chi phí vay/giữ vốn; (6) khoản dự phòng. Cộng toàn bộ để biết số tiền cần có thay vì chỉ ghi nhận giá người bán đưa ra.
Cách tự kiểm tra sức chịu đựng tài chính
Hãy thử kịch bản hồ sơ kéo dài, tài sản chưa bán được hoặc lãi vay tăng. Nếu phương án buộc phải bán gấp khi phát sinh một khoản chi ngoài dự kiến, cần cân nhắc giảm ngân sách hoặc giãn thời điểm mua.
Kết luận
Tổng chi phí mua đất là tổng của giá mua, nghĩa vụ giao dịch, chi phí sử dụng và chi phí vốn. Quyết định tốt là quyết định có thể thực hiện an toàn, không chỉ là giao dịch có giá rao hấp dẫn.
Danh sách việc cần làm trước khi quyết định
- Ghi lại các thông tin đã kiểm chứng và nguồn xác nhận.
- Đánh dấu riêng những thông tin còn thiếu hoặc đang chờ trả lời.
- Không chuyển tiền dựa trên cam kết miệng về quy hoạch, pháp lý hoặc giá.
- Lưu giấy tờ, chứng từ và trao đổi liên quan đến giao dịch.
Tham khảo tài sản và bài viết liên quan
Độc giả có thể xem danh sách bất động sản trên NhaDatChon.vn hoặc quay lại Tin tức & Kiến thức để đọc các nội dung liên quan.
Nguồn tham khảo
Lưu ý biên tập: Quy định và thủ tục có thể được cập nhật; độc giả nên đối chiếu văn bản và cơ quan có thẩm quyền tại thời điểm giao dịch.